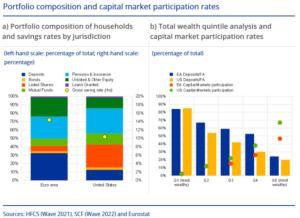
Τα νοικοκυριά της ζώνης του ευρώ διαθέτουν σημαντικές αποταμιεύσεις, ωστόσο περίπου το ένα τρίτο –σχεδόν €10 τρισ– παραμένει συγκεντρωμένο σε μετρητά και τραπεζικές καταθέσεις χαμηλής απόδοσης. Εντωμεταξύ, το 80% των νοικοκυριών δεν κατέχει μετοχές ή άλλα χρηματοοικονομικά μέσα της αγοράς (ομόλογα, Α/Κ).
Κατά τη σύγκριση των νοικοκυριών της ζώνης του ευρώ και των ΗΠΑ, διαπιστώνεται μια εντυπωσιακή διαφορά. Πρώτον, τα νοικοκυριά της ζώνης του ευρώ διατηρούν κατά μέσο όρο περίπου το 1/3 των χρηματοοικονομικών τους στοιχείων ενεργητικού υπό τη μορφή τραπεζικών καταθέσεων, οι οποίες αποφέρουν ελάχιστη ή και καθόλου απόδοση. Αντιθέτως, τα νοικοκυριά των ΗΠΑ διατηρούν μόνο το 11% των χρηματοοικονομικών τους στοιχείων ενεργητικού σε καταθέσεις. Δεύτερον, η διαφορά στις επενδυτικές συνήθειες μεταξύ των νοικοκυριών των ΗΠΑ και της ζώνης του ευρώ ποικίλλει ανάλογα με την κατανομή του πλούτου. Στα λιγότερο εύπορα νοικοκυριά, η διαφορά αυτή είναι σχετικά μικρή: τα νοικοκυριά και στις δύο πλευρές του Ατλαντικού φροντίζουν αρχικά να δημιουργήσουν ένα αποθεματικό ασφαλείας για έκτακτες ανάγκες, με αποτέλεσμα να περισσεύουν ελάχιστα κεφάλαια για επενδύσεις. Ωστόσο, η διαφορά είναι πολύ μεγαλύτερη για τα πιο εύπορα νοικοκυριά. Στο πλουσιότερο 20% των νοικοκυριών στις ΗΠΑ, ποσοστό άνω του 65% κατέχει εισηγμένες μετοχές, ομόλογα ή μερίδια αμοιβαίων κεφαλαίων, έναντι ποσοστού μικρότερου του 45% στη ζώνη του ευρώ.
Η Έρευνα για την Οικονομική Κατάσταση και τη Καταναλωτική Δαπάνη των Νοικοκυριών (HFCS) της Ευρωπαϊκής Κεντρικής Τράπεζας χρησιμοποιεί τη στατιστική μέθοδο των συστάδων (Cluster Analysis) για να ξεπεράσει τους απλούς μέσους όρους και να χαρτογραφήσει την πραγματική συμπεριφορά των ευρωπαϊκών νοικοκυριών.
Η ανάλυση συστάδων αποτελεί έναν τρόπο ανάλυσης σύνθετων δεδομένων σχετικά με τον πλούτο. Πρόκειται για μια στατιστική μέθοδο που ομαδοποιεί νοικοκυριά με παρόμοια οικονομικά προφίλ. Μέσω αυτής της μεθόδου, μπορούμε να προσδιορίσουμε 4 διακριτούς τύπους νοικοκυριών στη ζώνη του ευρώ, καθένας από τους οποίους ακολουθεί διαφορετική προσέγγιση όσον αφορά την αποταμίευση και τις επενδύσεις.
1. Ιδιοκτήτες ακινήτων: πάνω από το 60% των νοικοκυριών της ζώνης του ευρώ διακρατά το μεγαλύτερο μέρος του πλούτου του υπό τη μορφή ακινήτων —συνήθως κατοικιών ή διαμερισμάτων—, τα οποία χαρακτηρίζονται από πολύ χαμηλή ρευστότητα. Στην κατηγορία αυτή περιλαμβάνονται τόσο τα νοικοκυριά που κατέχουν την κύρια κατοικία τους όσο και εκείνα που χρησιμοποιούν ακίνητα για επενδυτικούς σκοπούς.
2. Κάτοχοι καταθέσεων: περίπου το 25% των νοικοκυριών της ζώνης του ευρώ διατηρεί τις αποταμιεύσεις του κυρίως σε τραπεζικούς λογαριασμούς, με ελάχιστη έκθεση στις χρηματοπιστωτικές αγορές.
3. Κάτοχοι συνταξιοδοτικών προϊόντων: περίπου το 10% των νοικοκυριών της ζώνης του ευρώ συμμετέχει έμμεσά στις χρηματοπιστωτικές αγορές μέσω επαγγελματικών και εθελοντικών συνταξιοδοτικών και ασφαλιστικών προϊόντων.
4. Επενδυτές στις κεφαλαιαγορές: μόνο μια μικρή μειοψηφία (μόλις το 4%) των νοικοκυριών της ζώνης του ευρώ επενδύει σημαντικό μέρος του πλούτου της απευθείας στις χρηματοπιστωτικές αγορές, μέσω μετοχών, τίτλων σταθερού εισοδήματος, αμοιβαίων κεφαλαίων ή διαπραγματεύσιμων αμοιβαίων κεφαλαίων (ETF).
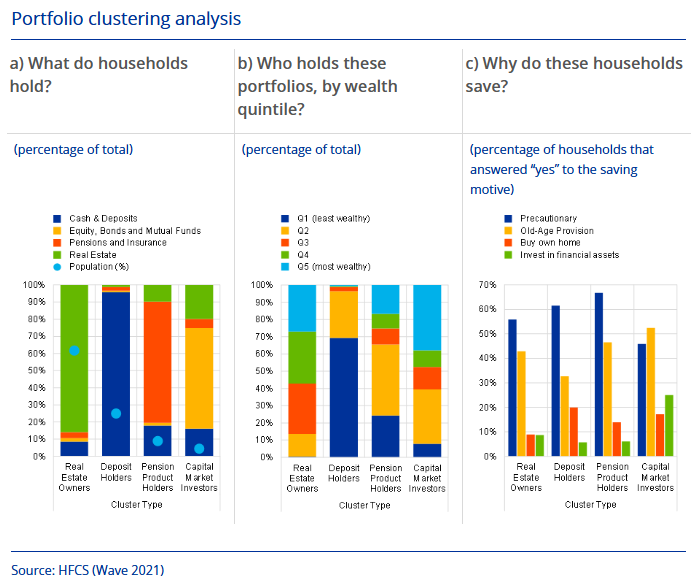
Αναφορικά με τους «επενδυτές στις κεφαλαιαγορές» – αν και αποτελούν μικρή μειοψηφία – παρουσιάζουν ένα εκπληκτικά ποικιλόμορφο προφίλ πλούτου. Επιπλέον, αποταμιεύουν κυρίως για την εξασφάλιση της τρίτης ηλικίας, γεγονός που αντικατοπτρίζει τους μακρύτερους επενδυτικούς ορίζοντες οι οποίοι συχνά συνδέονται με την άμεση συμμετοχή στην αγορά.
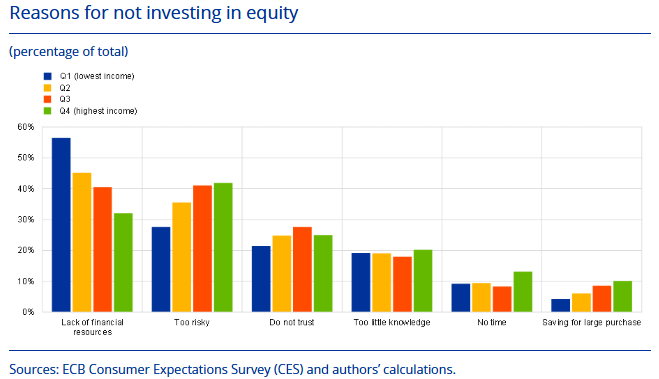
Συμπληρωματικά στοιχεία από την Έρευνα της ΕΚΤ για τις ‘Προσδοκίες των Καταναλωτών’, όπως παρουσιάζονται σε πρόσφατο έγγραφο εργασίας της ΕΚΤ, καταδεικνύουν ότι η περιορισμένη συμμετοχή στις αγορές μετοχών αντανακλά κάτι περισσότερο από απλούς οικονομικούς περιορισμούς.
Για τα νοικοκυριά που δεν αντιμετωπίζουν οικονομικούς περιορισμούς, η αντίληψη του κινδύνου αποτελεί το βασικό εμπόδιο για την επένδυση σε μετοχές ή σε αμοιβαία κεφάλαια μετοχικού τύπου. Η περιορισμένη γνώση και η μειωμένη εμπιστοσύνη στις χρηματοπιστωτικές αγορές αποτρέπουν επίσης πολλά νοικοκυριά από το να επενδύσουν. Γι’ αυτόν τον λόγο, οι αντιλήψεις των νοικοκυριών και ο χρηματοοικονομικός εγγραμματισμός διαδραματίζουν σημαντικό ρόλο. Πράγματι, τα διαθέσιμα στοιχεία ενδέχεται να υποτιμούν τη σημασία του χρηματοοικονομικού εγγραμματισμού, καθώς η περιορισμένη κατανόηση μπορεί από μόνη της να συμβάλει στη μειωμένη εμπιστοσύνη προς τα χρηματοοικονομικά προϊόντα και στην ενισχυμένη αντίληψη κινδύνου.
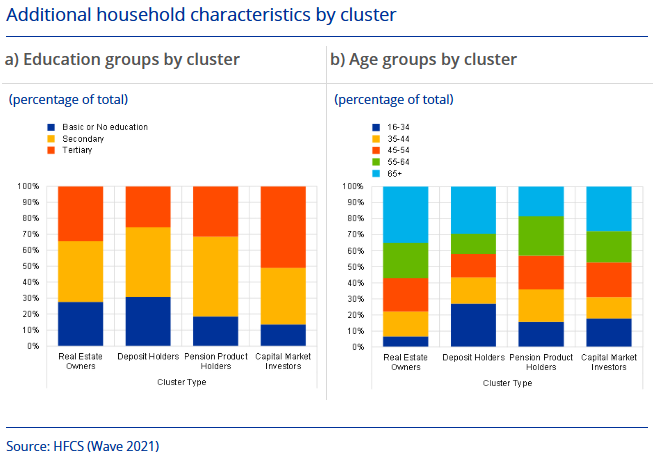
Γιατί τα επενδυτικά πρότυπα διαφέρουν τόσο πολύ μεταξύ των νοικοκυριών; Στην εξέλιξη αυτή συμβάλλουν διάφοροι παράγοντες. Το θεσμικό πλαίσιο – συμπεριλαμβανομένων των φορολογικών κινήτρων, των συνταξιοδοτικών δομών και της διαθεσιμότητας απλών επενδυτικών προϊόντων – μπορεί να διαμορφώσει τις επενδυτικές επιλογές των νοικοκυριών. Η εμπιστοσύνη στις αγορές, ο χρηματοοικονομικός εγγραμματισμός και το επίπεδο μόρφωσης μπορούν επίσης να επηρεάσουν τον βαθμό ετοιμότητας των νοικοκυριών να προβούν σε επενδύσεις. Ρόλο διαδραματίζει και η ηλικία: τα νοικοκυριά μεγαλύτερης ηλικίας τείνουν να επενδύουν σε ακίνητα, ενώ τα νεότερα κατανέμουν τις αποταμιεύσεις τους σε μετρητά και λογαριασμούς ταμιευτηρίου, συνταξιοδοτικά προγράμματα και προϊόντα της κεφαλαιαγοράς. Οι παράγοντες αυτοί δεν δρουν ομοιόμορφα και δεν υπάρχει κάποιο μεμονωμένο μέτρο πολιτικής που να μπορεί να προωθήσει τις επενδύσεις στην κεφαλαιαγορά για το σύνολο των νοικοκυριών.