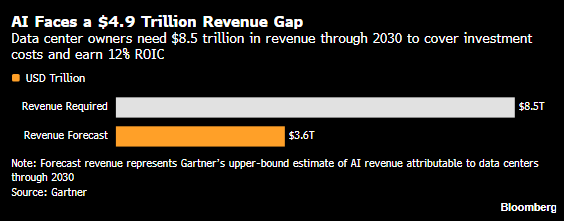
H εταιρία ερευνών και συμβουλευτικών υπηρεσιών Gartner, σε εκθεσή-δημισίευσή της (14.10) προβλέπει ότι δαπάνες για υποδομές τεχνητής νοημοσύνης (AI) ύψους άνω των $3,5 τρισ ενδέχεται να αντιμετωπίσουν κίνδυνο απομείωσης της αξίας τους έως το 2030, καθώς η επενδυτική έκρηξη στον κλάδο απειλεί να ξεπεράσει τα έσοδα που απαιτούνται για να δικαιολογηθεί.
Οι ιδιοκτήτες κέντρων δεδομένων (data centers) AI θα πρέπει να αποκομίσουν συνολικά έσοδα $8,5 τρισ έως το 2030, προκειμένου να καλύψουν τις κεφαλαιουχικές δαπάνες και το κόστος χρηματοδότησης, καθώς και να επιτύχουν απόδοση 12% επί του επενδεδυμένου κεφαλαίου. Παρολαυτά, η Gartner προβλέπει ότι τα έσοδα από την τεχνητή νοημοσύνη —τόσο στον εταιρικό όσο και στον καταναλωτικό τομέα— δεν θα υπερβούν τα $3,6 τρισ κατά την ίδια περίοδο, ποσό που αντιστοιχεί σε λιγότερο από το μισό του απαιτούμενου ύψους.
Αυτή η διαφορά των $4,9 τρισ μεταξύ μεταξύ των επενδυτικών αναγκών και των προβλεπόμενων εσόδων εγείρει ερωτήματα σχετικά με της διατηρησιμότητα της άνθησης στις υποδομές τεχνητής νοημοσύνης, ιδίως καθώς τα υπολογιστικά μέσα-εξοπλισμός, τα οποία υφίστανται ταχεία απόσβεση, κινδυνεύουν να καταστούν παρωχημένα προτού αποφέρουν επαρκείς αποδόσεις. Γι’ αυτό η Gartner προβλέπει ότι οι πιέσεις στο κόστος και η περιορισμένη διαφοροποίηση θα αναγκάσουν περισσότερο από το 80% των εξειδικευμένων παρόχων υποδομών ΑΙ, γνωστούς neocloud providers να σταματήσουν να λειτουργούν ανεξάρτητα έως το 2030, καθώς θα συγκαταλέγονται μεταξύ εκείνων που είναι περισσότερο εκτεθειμένοι στην ανισορροπία μεταξύ εσόδων και κεφαλαιουχικών δαπανών.
Πρόσφατη σχετική έκθεση της εταιρείας συμβούλων Bain & Co κατέληγε σε παρόμοιο συμπέρασμα καθώς προέβλεπε ότι εάν οι εταιρείες επενδύουν $1,5 τρισ ετησίως σε υποδομές AI (data centers, chips, ενέργεια) μέχρι το 2031, τότε για να διατηρηθεί αυτό το 25% ως υγιής αναλογία CapEx/Revenue, ολόκληρος ο κλάδος του AI πρέπει να παράγει $6 τρισ σε ετήσια έσοδα (δες εδώ).
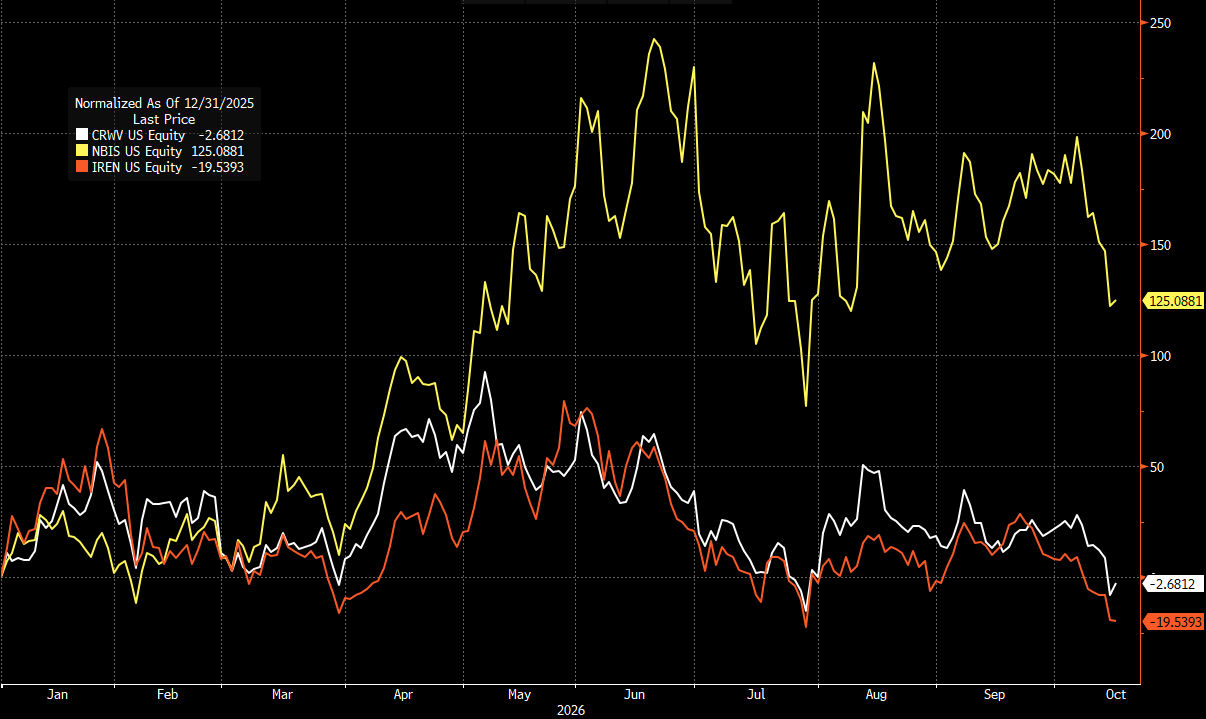
Την Τετάρτη 14.10, οι σχετικές μετοχές neocloud πιέστηκαν ιδιαίτερα: Coreweave -15,5%, Iren -12%, Nebius -10%.
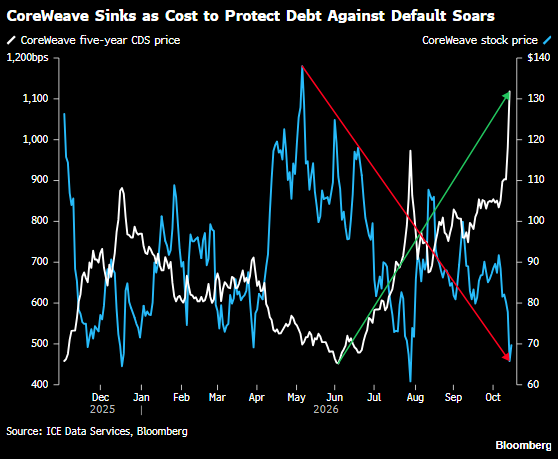
Ειδικά η Coreweave είχε να αντιμετωπίσει και την ιδιαίτερα αρνητική έκθεση της D.A. Davidson. Η D.A. Davidson προειδοποίησε ότι η εσωτερική αξία/μετοχή της CoreWeave μπορεί να φτάσει στο μηδέν αν η απόδοση των επενδύσεων στο AI δεν δικαιώσει τις προσδοκίες ή αν επιβραδυνθούν οι δαπάνες των μεγάλων τεχνολογικών εταιρειών. Θεωρεί την CoreWeave ως την πρώτη εταιρεία που θα καταρρεύσει αν η “φούσκα” ή ο κύκλος υπερεπενδύσεων στο AI υποχωρήσει. Το κόστος δανεισμού της Coreweave είναι πολύ υψηλό σε σύγκριση με τους παραδοσιακούς Hyperscalers (Microsoft, Google). Αν τα έσοδα από τις ενοικιάσεις GPUs δεν παραμείνουν σε εξαιρετικά υψηλά επίπεδα, η εταιρεία δεν θα μπορεί να καλύπτει τους τόκους και τις αποπληρωμές των δανείων της (ύψους $50 δισ). Παράλληλα, η CoreWeave είναι εκτεθειμένη στην ταχεία απαξίωση του εξοπλισμού της, καθώς οι παλαιότερες γενιές GPUs χάνουν κάποτε την αξία τους.
Ομόλογα λήξης 2032 της Coreweave υποχώρησαν κάτω από το 78 που αντανακλούσαν απόδοση > 15%. Επίσης τα 5ετή ασφάλιστρα κινδύνου CDs αυξήθηκαν στις 982 μονάδες βάσης κάτι που τιμολογεί πιθανή χρεωκοπία με πιθανότητα > 50%.
Πορεία Αποδόσεων Μετοχών Neocloud: