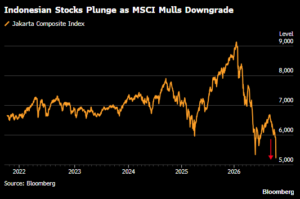
Ο δείκτης αναφοράς της αγοράς μετοχών της Ινδονησίας σημείωσε υποαπόδοση επιπέδου κραχ την Παρασκευή 16.10 καθώς υποχώρησε -11,57%. Αποτελεί δε τη χειρότερη απόδοση εδώ και 3 10ετίες σχεδόν (ΙΑΝ.’98).
Το κραχ οφείλεται στην MSCI Inc. που προειδοποίησε ότι η αξιολόγηση της χώρας ως «αναδυόμενη αγορά» (Emerging Market) στην οποία βρίσκεται από το 1989 βρίσκεται σε κίνδυνο. Σύμφωνα με σχετική ανακοίνωση, ο πάροχος δεικτών ξεκινά διαδικασία διαβούλευσης και εξετάζει μια ουσιαστικά διπλή υποβάθμιση για τις ινδονησιακές μετοχές: παρακάμπτοντας το στάδιο της αξιολόγησης ‘frontier market’ (αναδυόμενες των αναδυόμενων αγορών), το κράτος της Νοτιοανατολικής Ασίας ενδέχεται να υποβιβαστεί στην κατηγορία των ‘standalone markets’ (μεμονωμένων-αυτόνομων αγορών) λόγω της σοβαρότητας των προβλημάτων που αφορούν τη δυνατότητα επένδυσης σε αυτές. Σε περίπτωση υποβάθμισης, θα είναι η η πρώτη διπλή υποβάθμιση από τότε που η Ρωσία υποβαθμίστηκε το 2022, μετά την έναρξη του πολέμου με την Ουκρανία και η Ινδονησία της κεφαλαιοποίησης των $565 δισ, θα εντασσόταν στην ίδια κατηγορία χωρών με την Παλαιστίνη ή τον Λίβανο. Στην ιστορία δε του δείκτη EM εκτός από τη Ρωσία το 2022 έχουν καταγραφεί 4 ακόμα 2πλές υποβαθμίσεις: η Αργεντινή το 2021, το Πακιστάν το 2008,η Βενεζουέλα το 2006 και η Σρι Λάνκα το 2001.
Η MSCI αναμένεται να λάβει την τελική της απόφαση τον Ιούνιο, εκτός εάν υπάρξουν σαφείς ενδείξεις ουσιαστικών βελτιώσεων στη διακυβέρνηση της αγοράς.
Στο επίκεντρο των ανησυχιών της MSCI βρίσκονται οι αδιαφανείς δομές μετοχικής ιδιοκτησίας, οι υποψίες για συντονισμένες συναλλαγές και η ανεπαρκής επιβολή των κανόνων. Αν και η Ινδονησία έχει ανακοινώσει μεταρρυθμίσεις —συμπεριλαμβανομένης της αυστηρότερης γνωστοποίησης των στοιχείων ιδιοκτησίας και της αύξησης των ελάχιστων απαιτήσεων για το ποσοστό των μετοχών σε ελεύθερη διασπορά (free float)—, η MSCI επισημαίνει ότι οι θεσμικοί επενδυτές αναζητούν συνεπή εφαρμογή των μέτρων και αποδείξεις για τον ουσιαστικό αντίκτυπό τους.
Εκτιμήσεις δείχνουν ότι μια επαναταξινόμηση σε καθεστώς ‘standalone’ θα μπορούσε να προκαλέσει εκροές παθητικών κεφαλαίων ύψους περίπου $3 δισ (Πηγή: Mirae Asset Sekuritas Indonesia), με βάση την εναπομένουσα στάθμιση της Ινδονησίας —της τάξης του 0,4%— στον δείκτη MSCI Emerging Markets (EM). Η Citigroup Inc. τοποθετεί το εν λόγω ποσό σε ένα μεσαίο μονοψήφιο ποσό δισεκατομμυρίων δολαρίων.
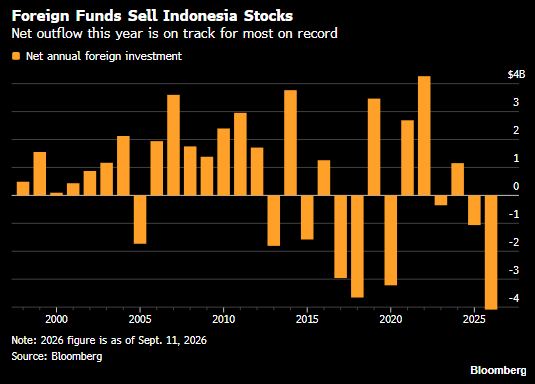
Ήδη οι εκροές ξένων θεσμικών αγγίζουν φέτος τα $5 δισ:
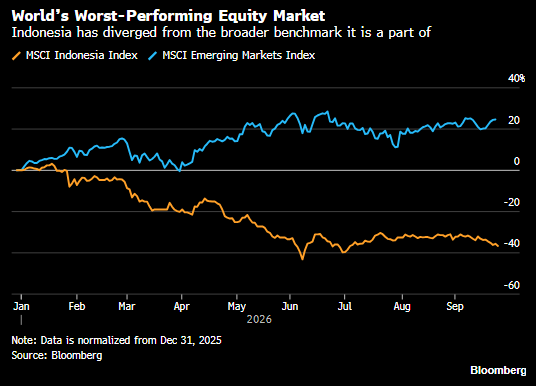
όπου έχουν συμβάλλει στην τεράστια υποαπόδοση της αγοράς έναντι του δείκτη Αναδυόμενων Αγορών:
Τα επόμενα βήματα θα είναι καθοριστικά για την αγορά της Ινδονησίας και η MSCI διαδραματίζει σημαντικό ρόλο στο χρηματιστήριο της Ινδονησίας, το οποίο εξαρτάται σε μεγάλο βαθμό από τις εισροές κεφαλαίων από ξένους επενδυτές. Οι δείκτες της MSCI καλύπτουν πλέον περισσότερες από 80 χώρες, ενώ περιουσιακά στοιχεία υπό διαχείριση, αξίας περίπου $21 τρισ (ενεργητικής + παθητικής διαχείρισης), χρησιμοποιούν αυτούς τους δείκτες ως σημείο αναφοράς σε παγκόσμιο επίπεδο.
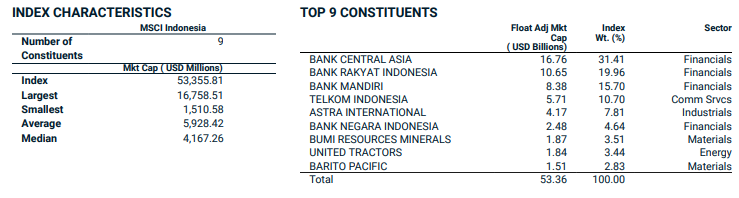
Στοιχεία Δείκτη MSCI Indonesia (30.09.26):