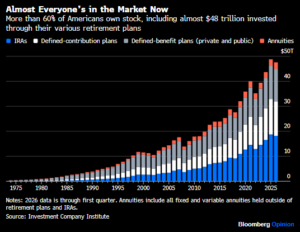
Στις ΗΠΑ, η ευρεία εξάπλωση της κατοχής μετοχών είναι γεγονός, κάτι που έχει αλλάξει τη δομή της οικονομίας και τις δυναμικές της αγοράς.
Πάνω από το 60% των Αμερικανών κατέχει πλέον μετοχές (έναντι 30% το 1989), κυρίως μέσω αυτόματων μηνιαίων εισφορών σε παθητικά αμοιβαία κεφάλαια (index funds/target-date funds). Η κατοχή μετοχών αυτή πραγματοποιείται μέσω συνταξιοδοτικών προγραμμάτων που συνδέονται με την εργασία, τα οποία έχουν γνωρίσει τεράστια ανάπτυξη από τη δεκαετία του 1980. Το 2007, οι εργοδότες άρχισαν να εγγράφουν αυτόματα τους συμμετέχοντες στα προγράμματα αυτά στην αγορά, συχνά σε αμοιβαία κεφάλαια με καθορισμένη ημερομηνία-στόχο (target-date funds) τα κεφάλαια αυτά επενδύουν σχεδόν αποκλειστικά σε μετοχές για τους νεότερους εργαζόμενους και μετακινούν σταδιακά τις επενδύσεις σε ομόλογα καθώς εκείνοι γερνούν (έτσι ώστε, κατά τη συνταξιοδότηση, το χαρτοφυλάκιο να αποτελείται κατά 50% περίπου από μετοχές). Περίπου το 84% των συμμετεχόντων στα προγράμματα καθορισμένων εισφορών της Vanguard —τα οποία καλύπτουν περίπου τους μισούς εργαζόμενους στις ΗΠΑ που διαθέτουν τέτοια προγράμματα— επενδύει με αυτόν τον τρόπο.
Περίπου το 1/3 της αμερικανικής αγοράς μετοχών ανήκει πλέον σε ‘συνταξιοδοτικούς επενδυτές’. Σήμερα, περίπου το 20% των Αμερικανών είναι εκατομμυριούχοι — τουλάχιστον στα χαρτιά.
Το φαινόμενο αυτό δημιουργεί νέες δυναμικές στην αγορά, θετικές και αρνητικές.
Θετικές:
Οι τακτικές, αυτόματες εισφορές αυτών των επενδυτών δημιουργούν ένα «δίχτυ ασφαλείας», συγκρατώντας τις υπερβολικές πτώσεις και προσφέροντας μακροπρόθεσμο πλούτο και σταθερότητα στη μεσαία τάξη. Το Q1: 2026, κεφάλαια ύψους περίπου $32 τρισ ήταν επενδυμένα σε ατομικούς συνταξιοδοτικούς λογαριασμούς (IRA) ή προγράμματα καθορισμένων εισφορών. Το μέσο ποσοστό επένδυσης σε μετοχές, στο πλαίσιο προγραμμάτων καθορισμένων εισφορών της Vanguard, ανερχόταν στο 75% το 2025.
Αρνητικές:
Η παθητική αυτή επένδυση ενισχύει τη συγκέντρωση κεφαλαίων, την άνοδο των τεχνολογικών μετοχών AI αλλά και τη μεταβλητότητα (π.χ. ραγδαία άνοδος των τεχνολογικών μετοχών λόγω προσδοκιών για την Τεχνητή Νοημοσύνη).
Επειδή η πλειονότητα των νοικοκυριών βασίζεται στις μετοχές για το μέλλον τους, μια παρατεταμένη πτώση της αγοράς (bear market) θα προκαλούσε ευρύτερο σοκ πλούτου:
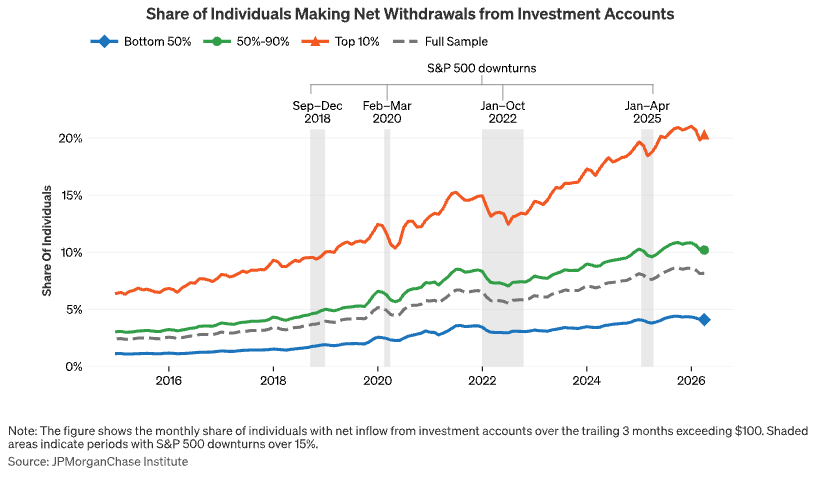
Δεδομένα της JPMorgan δείχνουν ότι ότι σε προηγούμενες περιόδους πτώσης του S&P 500 (π.χ. 2020, 2022, 2025), οι αναλήψεις πάγωσαν/μειώθηκαν προσωρινά.
Το πρόσφατο ποσοστό των ατόμων που μεταφέρουν χρήματα από επενδυτικούς λογαριασμούς σε λογαριασμούς όψεως είναι 2πλάσιο σε σχέση με τα επίπεδα του 2019 και 3πλάσιο σε σχέση με εκείνα του 2015. Συγκεκριμένα, το 8,2% των ατόμων προέβη σε καθαρή ανάληψη κεφαλαίων από επενδύσεις κατά την περίοδο Φεβρουαρίου-Απριλίου 2026, ποσοστό αυξημένο σε σχέση με το 4,0% της αντίστοιχης περιόδου του 2019 και το 2,4% του 2015.
Όσον αφορά τις δαπάνες, ένα μεγαλύτερο μέρος των συνολικών δαπανών βασίζεται σε αυτές τις ροές, με το ποσοστό να αυξάνεται από 2,3% το 2015 σε 3,5% το 2019 και να φτάνει το 6,8% το 2026:
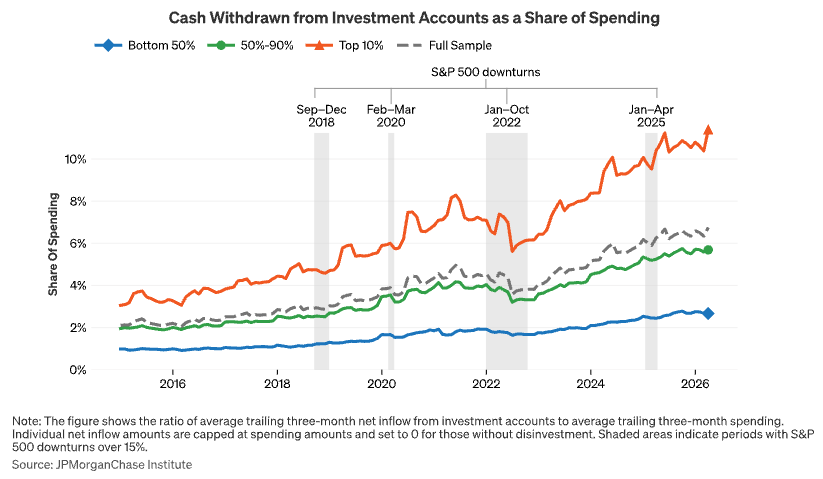
Τα άτομα μεγαλύτερης ηλικίας και υψηλού εισοδήματος αντιπροσώπευαν δυσανάλογα μεγάλο μέρος αυτής της τάσης (άνω του 10%, όταν το 2015 ήταν κάτω του 4%).
Το ποσοστό των ατόμων που ρευστοποιούν επενδυτικά κεφάλαια για την κάλυψη δαπανών αυξάνεται εδώ και μία 10ετία, με την τάση αυτή να εντείνεται σημαντικά από το 2023 και μετά. Στην άνοδο αυτή έχουν συμβάλει κυρίως τα άτομα με υψηλά εισοδήματα και οι μεγαλύτερες ηλικιακές ομάδες. Η ενίσχυση των αμφίδρομων χρηματοοικονομικών ροών —με τους νεότερους να πρωτοστατούν στις επενδύσεις και τους μεγαλύτερους στη ρευστοποίηση των εν λόγω περιουσιακών στοιχείων— υποδεικνύει ότι διευρύνεται η βάση του πληθυσμού που αξιοποιεί χρηματοοικονομικά περιουσιακά στοιχεία καθ’ όλη τη διάρκεια του κύκλου αποταμίευσης και συσσώρευσης πλούτου. Πέρα από αυτό το γενικό πρότυπο που διαμορφώνεται βάσει ηλικίας, παρατηρείται επίσης ότι ένα αυξανόμενο ποσοστό νεότερων ατόμων χρησιμοποιεί επενδυτικά κεφάλαια για τη χρηματοδότηση δαπανών. Η κατάσταση των χρηματοπιστωτικών αγορών ενδέχεται να έχει μεγαλύτερη σημασία για τις καταναλωτικές δαπάνες απ’ ό,τι στο παρελθόν. Μια παρατεταμένη πτώση της αγοράς θα έκανε τους πολίτες να νιώθουν φτωχότεροι, μειώνοντας την κατανάλωση και επιδεινώνοντας μια πιθανή οικονομική ύφεση.
Με τόσους επενδυτές-ψηφοφόρους εκτεθειμένους στο χρηματιστήριο, οι πολιτικοί και οι φορείς χάραξης πολιτικής έχουν ισχυρό κίνητρο να στηρίζουν τεχνητά την αγορά (π.χ. διατηρώντας χαμηλά τα επιτόκια), γεγονός που μπορεί τελικά να αυξήσει τον συνολικό οικονομικό κίνδυνο.