

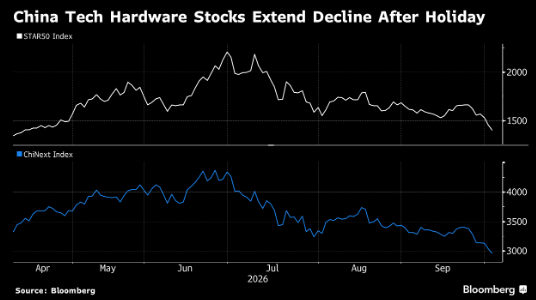
Οι κινεζικοί τεχνολογικοί δείκτες συνεχίζουν την πτωτική τους πορεία τόσο αυτοί του υλικού όσο και του λογισμικού/internet..
Οι δείκτες της ενδοχώρας-ηπειρωτικής Κίνας SSE STAR 50 (Σαγκάη) που αντανακλά το ‘hard tech της χώρας και ο ChiNext Index (Σεντζέν) που είναι πιο διαφοροποιημένος δείκτης, υποχωρούν σημαντικά από τα υψηλά του ΙΟΥΝ. Η δυναμική εξασθένησε καθώς οι διεθνείς επενδυτές γίνονται πιο επιλεκτικοί όσον αφορά τις αποτιμήσεις στον κλάδο της τεχνητής νοημοσύνης, εν μέσω του αυξανόμενου κόστους δανεισμού και των ανησυχιών για το χρέος που συνδέεται με την κλίμακα των επενδύσεων. Παράλληλα, πιέσεις ασκούν και οι γεωπολιτικοί κίνδυνοι, λόγω των φόβων ότι οι ΗΠΑ ενδέχεται να περιορίσουν τις εισαγωγές οπτικών εξαρτημάτων και πομποδεκτών.
Ενδεικτικά ο δείκτης Star 50 διαπραγματεύεται με ΑΚΡΙΒΟ πολλαπλασιαστή κερδών (P/E) 43x τα αναμενόμενα κέρδη, ακόμη και μετά τη χειρότερη τριμηνιαία επίδοση στην ιστορία του κατά το τρίμηνο που έληξε τον Σεπτέμβριο. Αυτή η υψηλή αποτίμηση έρχεται σε αντίθεση με τον δείκτη Kospi της Νότιας Κορέας, ο οποίος διαπραγματεύεται μόλις 5x τα αναμενόμενα κέρδη.
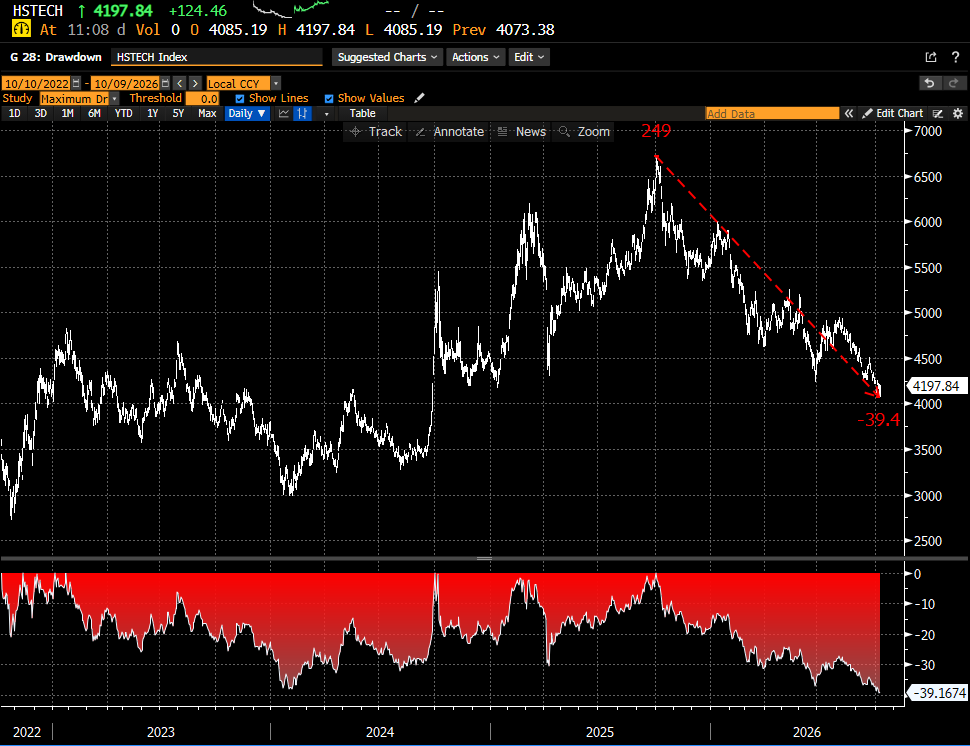
Χειρότερη η εικόνα στο δείκτη Hang Seng TECH Index (HSTECH) που αντίστοιχα αντανακλά το ‘Soft/Internet Tech’ της Κίνας καθώς υποχωρεί -39,4% από το υψηλό του ΣΕΠΤ.’25. Οι εταιρίες του δείκτη σημειώνουν αυξημένα κόστη για AI θυσιάζοντας την άμεση κερδοφορία, ενώ ο έντονος ανταγωνισμός στην αγορά πιέζει τα περιθώρια κέρδους (margins) και τις ελεύθερες ταμειακές ροές (free cash flow). Μεγάλες τεχνολογικές εταιρείες όπως οι Tencent, Baidu, Kuaishou, Zhipu AI και MiniMax ανακοίνωσαν αποτελέσματα για το Q2:2026 που απογοήτευσαν την αγορά. Τον Αύγουστο, οι εκτιμήσεις της αγοράς (consensus) για τα Κέρδη ανά Μετοχή (EPS) του 2026 υποχώρησαν κατά 6,6%. Τον Σεπτέμβριο οι προβλέψεις παρέμειναν σχεδόν στάσιμες. Στη διάρκεια των τελευταίων 12 μηνών, οι αναλυτές έχουν μειώσει τις προβλέψεις EPS για το 2026 κατά 32% και για το 2027 κατά 23%.
Τα βραχυπρόθεσμα προβλήματα που οι μεγάλες τεχνολογικές εταιρίες αντιμετωπίζουν είναι το υψηλότερο κόστος χρηματοδότησης εν μέσω των μεγάλων αναγκών τους για επενδύσεις στην τεχνητή νοημοσύνη. Επίσης, η απόφαση της Κίνας να περιορίσει τις εξαγωγές πετρελαϊκών προϊόντων ενδέχεται να ασκήσει περαιτέρω πιέσεις στον πληθωρισμό.
Τέλος, η σύνδεση του δολαρίου Χονγκ Κονγκ με το δολάριο ΗΠΑ (HKD Peg) επιβαρύνει το νομισματικό σύστημα του Χονγκ Κονγκ καθώς «εισάγει» αυτόματα την πολιτική υψηλών επιτοκίων των ΗΠΑ. Αυτό δημιουργεί μια ασυμφωνία: οι κινεζικές εταιρείες του δείκτη προσπαθούν να αναπτυχθούν σε μια κινεζική οικονομία που επιβραδύνεται, αλλά ταυτόχρονα επιβαρύνονται από το υψηλό κόστος χρήματος που επιβάλλει η αμερικανική Fed μέσω της ισοτιμίας HKD/USD.
Η Citi μάλιστα πρόσφατα (07.10) ανέφερε ότι η εγχώρια οικονομία της Κίνας βρίσκεται «στα πρόθυρα ύφεσης, ωστόσο ο ρυθμός ανάπτυξης αναμένεται να επιτύχει τον στόχο για φέτος». Η Citi eπισημαίνει ότι η κυβέρνηση πλησιάζει σε ένα κρίσιμο σημείο καμπής της πολιτικής της, εν μέσω αντίξοων συνθηκών που προκαλούνται από την πιθανή επιβράδυνση του εμπορίου, την επιδείνωση της κατάστασης στον τομέα των ακινήτων και την ταχύτερη απομόχλευση. Οι οικονομολόγοι επισημαίνουν ότι ο δείκτης εγχώριας ζήτησης κινείται σε χαμηλότερα επίπεδα ακόμη και από τα χαμηλά της περιόδου της πανδημίας Covid τους τελευταίους μήνες: η αδυναμία είναι γενικευμένη και αφορά νοικοκυριά, κυβέρνηση και επιχειρήσεις. Η τράπεζα προβλέπει επιβράδυνση της ανάπτυξης του κινεζικού ΑΕΠ στο 4,1% το επόμενο έτος, από 4,6% το 2026. Η τράπεζα προβλέπει επίσης 2 μειώσεις των βασικών επιτοκίων πολιτικής κατά 10 μονάδες βάσης το επόμενο έτος.
Η HSBC στις 08.10, υποβάθμισε την αγορά μετοχών του Χονγκ Κονγκ σε ‘Ουδέτερος’ (neutral) λόγω της υψηλής ευαισθησίας στις αποδόσεις των ομολόγων. Οι υψηλότερες αποδόσεις των ομολόγων ενδέχεται να πλήξουν τον κλάδο των ακινήτων, ενώ οι αυστηρότερες πολιτικές για τις διασυνοριακές επενδύσεις επηρεάζουν επίσης τη ρευστότητα της αγοράς, τις ροές και τη δραστηριότητα στον κλάδο.